Domain klfv.de kaufen?
Wir ziehen mit dem Projekt
klfv.de um.
Sind Sie am Kauf der Domain
klfv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klfv.de kaufen?
Wie beeinflusst die Suchmaschinenoptimierung (SEO) einer E-Commerce-Website die Domain der Homepage?
Die Suchmaschinenoptimierung (SEO) einer E-Commerce-Website kann die Domain der Homepage beeinflussen, indem sie die Sichtbarkeit und das Ranking der Website in den Suchergebnissen verbessert. Durch die Optimierung der Website für relevante Keywords und das Erstellen hochwertiger Inhalte kann die Domain autoritärer und vertrauenswürdiger erscheinen, was zu einer höheren Platzierung in den Suchergebnissen führen kann. Darüber hinaus kann die Optimierung der technischen Aspekte der Website, wie z.B. die Verbesserung der Ladezeiten und die Optimierung für mobile Geräte, die Benutzererfahrung verbessern und die Domain attraktiver für Suchmaschinen machen. **
Warum finde ich keine Spielräume in Dead by Daylight?
In Dead by Daylight gibt es keine Spielräume, da das Spiel ein asymmetrisches Multiplayer-Spiel ist, bei dem eine Seite als Killer und die andere Seite als Überlebende spielt. Die Überlebenden müssen versuchen, zu entkommen, während der Killer sie jagt. Es gibt keine Spielräume, da das Spiel darauf ausgelegt ist, Spannung und Herausforderung zu bieten, indem die Überlebenden ständig auf der Hut sein müssen. Das Fehlen von Spielräumen trägt zur Intensität und Atmosphäre des Spiels bei. **
Ähnliche Suchbegriffe für Bilanzpolitische-Spielräume-versicherungstechnischer-Rückstellungen
Top-Angebote
Produkte zum Begriff Bilanzpolitische-Spielräume-versicherungstechnischer-Rückstellungen:
-
Ortswechsel 12 - SpielräumeOrtswechsel 12 - Spielräume , Im Übergang zum Erwachsenenalter gilt es für die Schülerinnen und Schüler, Orientierung zu gewinnen innerhalb der unterschiedlichen Vorstellungen von einem "guten Leben". Der Religionsunterricht kann dabei ein Spiel- bzw. Experimentierraum sein, in dem Optionen des Denkens und Handelns spielerisch artikuliert, reflektiert, erprobt und diskutiert werden: Es geht in diesem Band um die großen Fragen des Erwachsenwerdens, z.B.: Wie kann ich "Ich" sagen und Anderen begegnen trotz eigener Fehler und Schwächen? Was ist mir für meine Zukunft wichtig und welche Perspektiven gibt es über dieses Leben hinaus? Welche ethischen Herausforderungen begegnen mir im eigenen und im gesellschaftlichen Leben und woran kann ich mich im Urteilen und Handeln orientieren? Diese Fragen werden ins Gespräch und ins Spiel gebracht mit den großen Erzählungen und Hoffnungsbildern der christlichen Tradition sowie mit philosophischen und theologischen Denkmodellen. Wie in allen Ortswechselbänden gibt es zahlreiche neue, unverbrauchte Texte und Bilder, kompetenzorientierte Lernsituationen und vielfältige methodische Anregungen für einen Oberstufenunterricht, der nicht nur aus Textarbeit besteht. Die aus OW 11 bekannte Abiturwerkstatt wird fortgeführt u.a. durch "Bausteine" zu den Themen der 12. Jahrgangsstufe und eine Anleitung zum Umgang mit einer vollständigen Abituraufgabe. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201408, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Gojny, Tanja~Rückert, Andrea, Seitenzahl/Blattzahl: 148, Keyword: Evangelische Religion; Gymnasium; Schulbuch, Fachschema: Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Region: Bayern, Bildungszweck: für Lehrpläne in Deutschland, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Religion: Christentum, Thema: Verstehen, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius, Länge: 259, Breite: 194, Höhe: 17, Gewicht: 585, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
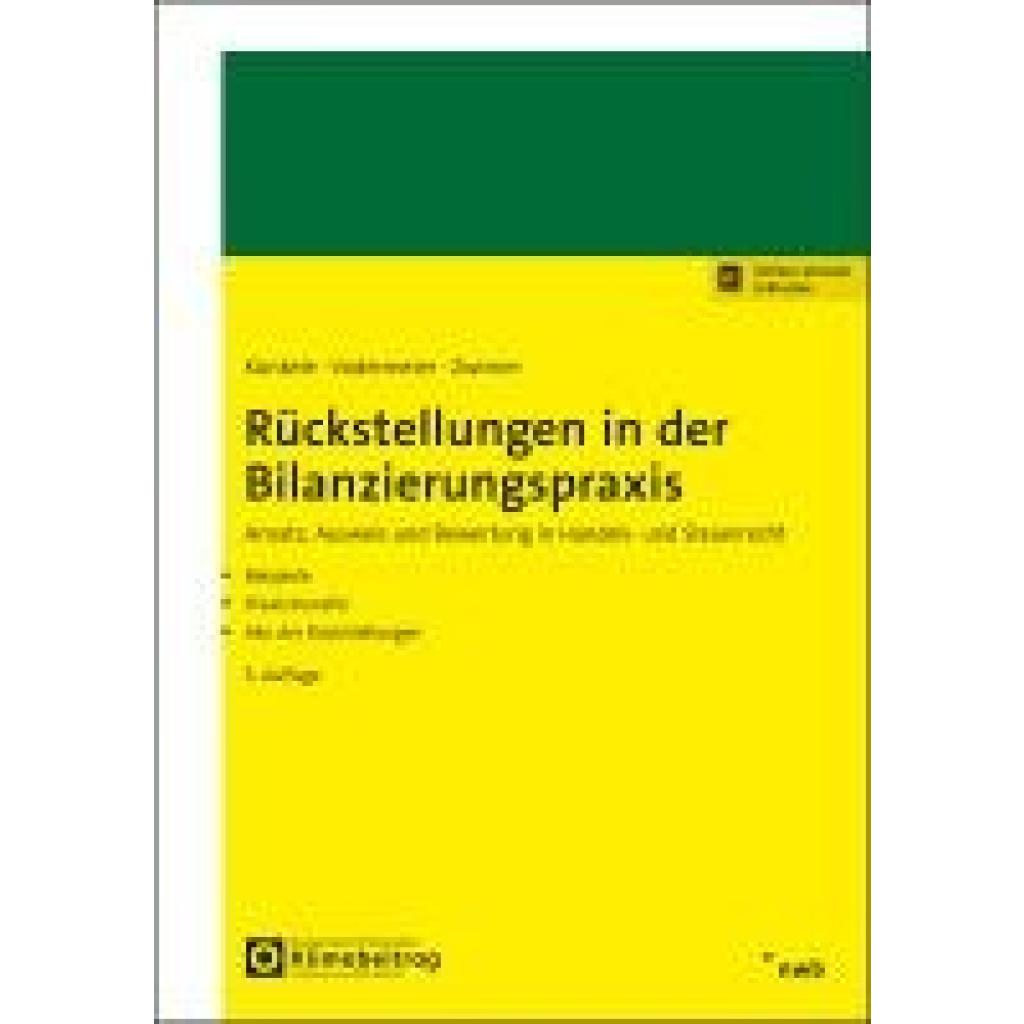
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Top-Angebote
Produkte zum Begriff Bilanzpolitische-Spielräume-versicherungstechnischer-Rückstellungen:
-
Samsung MagicINFO Hosting Remote ManagementLizenz bietet zentrale Fernverwaltung für Samsung Digital Signage und ermöglicht die Fernüberwachung von Geräten mit 24/7 NOC-Bundling. Samsung MagicINFO Hosting Remote Management ist eine Netzwerksoftware-Fernverwaltungslizenz, die Vor-Ort-Besuche und Serviceeinsätze eliminieren soll, indem sie zentralen Remote-Service und Monitoring bereitstellt, mit Plattform-Synchronisierung mit Ihrem Unternehmens-CRM für einen vollständigen Überblick über Hardware und Bildschirminhalte. Produkttyp: Lizenz Kategorie: Netzwerksoftware - System- und Fernadministration Bundling: 24/7 NOC Lizenzierung: 1 Lizenz Zentraler Remote-Service zur Geräteüberwachung Synchronisiert mit dem Unternehmens-CRM für Hardware- und Inhaltsübersicht Unterstützt effiziente Abläufe, indem Signage-Hardware und angezeigte Inhalte von einer zentralen Lösung aus sichtbar und verwaltbar bleiben.221,22 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ortswechsel 12 - SpielräumeOrtswechsel 12 - Spielräume , Im Übergang zum Erwachsenenalter gilt es für die Schülerinnen und Schüler, Orientierung zu gewinnen innerhalb der unterschiedlichen Vorstellungen von einem "guten Leben". Der Religionsunterricht kann dabei ein Spiel- bzw. Experimentierraum sein, in dem Optionen des Denkens und Handelns spielerisch artikuliert, reflektiert, erprobt und diskutiert werden: Es geht in diesem Band um die großen Fragen des Erwachsenwerdens, z.B.: Wie kann ich "Ich" sagen und Anderen begegnen trotz eigener Fehler und Schwächen? Was ist mir für meine Zukunft wichtig und welche Perspektiven gibt es über dieses Leben hinaus? Welche ethischen Herausforderungen begegnen mir im eigenen und im gesellschaftlichen Leben und woran kann ich mich im Urteilen und Handeln orientieren? Diese Fragen werden ins Gespräch und ins Spiel gebracht mit den großen Erzählungen und Hoffnungsbildern der christlichen Tradition sowie mit philosophischen und theologischen Denkmodellen. Wie in allen Ortswechselbänden gibt es zahlreiche neue, unverbrauchte Texte und Bilder, kompetenzorientierte Lernsituationen und vielfältige methodische Anregungen für einen Oberstufenunterricht, der nicht nur aus Textarbeit besteht. Die aus OW 11 bekannte Abiturwerkstatt wird fortgeführt u.a. durch "Bausteine" zu den Themen der 12. Jahrgangsstufe und eine Anleitung zum Umgang mit einer vollständigen Abituraufgabe. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201408, Produktform: Kartoniert, Redaktion: Grill-Ahollinger, Ingrid~Görnitz-Rückert, Sebastian~Gojny, Tanja~Rückert, Andrea, Seitenzahl/Blattzahl: 148, Keyword: Evangelische Religion; Gymnasium; Schulbuch, Fachschema: Religionsunterricht / Schulbuch, Bildungsmedien Fächer: Religion, Fachkategorie: Religiöse Unterweisung, Religionsunterricht, Region: Bayern, Bildungszweck: für Lehrpläne in Deutschland, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Religion: Christentum, Thema: Verstehen, Bundesländer: BY, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius, Länge: 259, Breite: 194, Höhe: 17, Gewicht: 585, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Bundesländer: Bayern, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Suchmaschinenoptimierung (SEO) einer E-Commerce-Website die Domain der Homepage?
Die Suchmaschinenoptimierung (SEO) einer E-Commerce-Website kann die Domain der Homepage beeinflussen, indem sie die Sichtbarkeit und das Ranking der Website in den Suchergebnissen verbessert. Durch die Optimierung der Website für relevante Keywords und das Erstellen hochwertiger Inhalte kann die Domain autoritärer und vertrauenswürdiger erscheinen, was zu einer höheren Platzierung in den Suchergebnissen führen kann. Darüber hinaus kann die Optimierung der technischen Aspekte der Website, wie z.B. die Verbesserung der Ladezeiten und die Optimierung für mobile Geräte, die Benutzererfahrung verbessern und die Domain attraktiver für Suchmaschinen machen. **
-
Warum finde ich keine Spielräume in Dead by Daylight?
In Dead by Daylight gibt es keine Spielräume, da das Spiel ein asymmetrisches Multiplayer-Spiel ist, bei dem eine Seite als Killer und die andere Seite als Überlebende spielt. Die Überlebenden müssen versuchen, zu entkommen, während der Killer sie jagt. Es gibt keine Spielräume, da das Spiel darauf ausgelegt ist, Spannung und Herausforderung zu bieten, indem die Überlebenden ständig auf der Hut sein müssen. Das Fehlen von Spielräumen trägt zur Intensität und Atmosphäre des Spiels bei. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Bilanzpolitische-Spielräume-versicherungstechnischer-Rückstellungen
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.